
會計事務(乙級)
學科模擬測驗(單選60題,複選20題)
第 1 題
台中公司 102 年 12 月 31 日資產負債表上有下列專利權:於 99 年 4 月 1 日購入專利權甲取得成本 $3,600,000 (耐用年限 12 年),於 101 年 10 月 1 日購入專利權乙取得成本 600,000 (耐用年限 4 年),在 103 年 7 月 1 日,台中公司又以 $3,000,000 購入專利權丙,估計受益年限為 8 年。 103 年底,由於專利權甲所生產的產品銷路降低,公司擔心專利權甲價值可能已減損,乃進行評估,該專利權的產品未來只能存續 4 年, 每年淨現金流入為 $500,000 (假設在年底發生),設合理的折現率為 10% 。下列敘述何者正確? (複選)
第 2 題
負債比率及利息保障倍數係用來衡量下列何者之指標?
第 3 題
有關複式傳票的敘述,下列何者錯誤?
第 4 題
下列何者為股份有限公司之優點? (複選)
第 5 題
以對於銷貨事項為序時登記而設者,係指
第 6 題
A 受僱於公司擔任會計,因自己的財務陷入危機,多次將公司帳款轉入妻兒戶頭,是觸犯了刑法上之何種罪刑?
第 7 題
依勞動檢查法施行細則規定,事業單位如不服勞動檢查結果,應於勞動檢查結果通知書送達之次日起 10 日內,以書面敘明理由向勞動檢查機構提出?
第 8 題
新竹商店五年來平均淨利 $12,000,平均投資額 $100,000,同業報酬率 10% ,市場利率 8% ,下列哪種方法算出的商譽價值最高?
第 9 題
開發單位變更原申請內容有下列哪一情形,無須就申請變更部分,重新辦理環境影響評估?
第 10 題
自建資產之成本應包括
第 11 題
賒購商品定價 $10,000,商業折扣 20% ,付款條件 3/10 、 2/20 、 n/30,如該店在第 9 天付現 $2,910,第 18 天付現 $3,920,則該店應付帳款餘額為多少?
第 12 題
細懸浮微粒(PM2.5)除了來自於污染源直接排放外,亦可能經由下列哪一種反應產生?
第 13 題
丙公司將支付之利息及收取利息與股利視為損益取決一部分、支付股利為取得財務資源之成本, 06 年度有關資料如下:稅後淨利 $80,000,應收帳款(淨額)增加 $6,000,預收貨款減少 $3,000,預期信用減損損失 $2,000,折舊 $4,000,以 $60,000 出售帳面金額 $65,000 之器具,支付現金股利 $12,000,應付利息增加 $5,000,現金增資 $50,000,支付公司債利息 $3,600 (溢價攤銷 $600),支付之所得稅 $3,0 00,則營業活動之現金淨流入
第 14 題
東風公司 101 年 12 月 31 日出租一棟廠房,租約 20 年,每年租金 $695,000 於每年初收款,該項租約符合直接融資租賃之條件。 102 年 12 月 31 日收款 $695,000,其中 $96,000 屬於利息(公司支付之利息及收取利息與股利為損益取決ㄧ部分),其對東風公司 102 年現金流量表之影響為何? (複選)
第 15 題
賒銷商品 $12,000,退回 $2,000, 收入採總額認列。客戶結清貨款時給予折扣 $200,則此一交易之銷貨折扣率為
第 16 題
不當抬舉導致肌肉骨骼傷害或肌肉疲勞之現象,可歸類為下列何者?
第 17 題
有關現金折扣的帳務處理方法,下列敘述何者正確? (複選)
第 18 題
實際發生呆帳時之分錄,應貸記
第 19 題
張三資本 $20,000,李四資本 $30,000,損益分配比例為 3: 2,合夥企業變產得款 $100,000,其中清算利益 $10,000,則李四合夥人可收回現金
第 20 題
台灣電力股份有限公司所謂的三段式時間電價於夏月平日(非週六日)之尖峰用電時段為何?
第 21 題
綠園公司 98 年 12 月 31 日帳上擁有建築物,其帳面金額為 2,600,000 元,淨公允價值 $2,250,000,預計該資產能產生未來淨現金流量之折現值(使用價值) $2,500 ,000,綠園公司 98 年底之資產價值減損損失應為多少?
第 22 題
採用零售價法估計存貨,下列敘述何者正確? (複選)
第 23 題
大信公司某年度稅前淨利 $380,000,若所得稅率 25% (不考慮累進差額),年初普通股流通在外 100,000 股, 5/1 發放股票股利 20% , 6/1 收回 12,000 股為庫藏股, 10/1 現金增資發行新股 4,000 股,則每股盈餘為
第 24 題
東風公司 01 年初以 $121,000 購置機器一部,預估可用 8 年,殘值 $9,000,採直線法提列折舊, 05 年初發現機器尚可使用 6 年,殘值 $8,000,則該公司 06 年度折舊費用為
第 25 題
下列何者為一般公認會計原則對於利息與股利相關現金流量之規定? (複選)
第 26 題
依據一般公認會計原則財務報導之觀念架構,下列何者為財務報表的基本品質特性? (複選)
第 27 題
現金及銀行存款在資產負債表上通常合併以「現金」項目表達,其內容包括
第 28 題
台中公司 101 年初簽約向欣昌公司承租機器設備,租期 6 年,每年底支付租金 $1,100,000,台中公司於租期屆滿日得以優惠購買權 $200,000 買入該機器設備,估計購入後仍可繼續使用 2 年,合計可使用 8 年,台中公司於 101 年初可合理確定該購買價格將顯著低於租期屆滿日機器設備之公允價值。估計機器設備使用 8 年後之殘值為零,採直線法提列折舊。每期之履約成本包括保險費、維修保養費及稅捐等支出約 $100,000,係由欣昌公司負擔。該機器設備於 101 年初之公允價值為 $5,200,000。欣昌公司之隱含利率為 6% ,而台中公司於類似租賃中所需支付之利率為 8% (增額借款利率)。經評估後發現,附屬於該機器設備所有權之幾乎所有風險與報酬將移轉至台中公司,下列敘述何者正確? (折現率 6% ,期間數 6 期, $1 複利之現值為 0.7050;折現率 8% ,期間數 6 期, $1 複利之現值為 0.6302;折現率 6% ,期間數 6 期, $1 年金之現值為 4.9173;折現率 8% ,期間數 6 期, $1 年金之現值為 4.6229) (複選)
第 29 題
下列敘述何者正確?
第 30 題
在地下室從事油漆粉刷作業,可能呼吸到揮發性有機化合物時,下列措施何者恰當?
第 31 題
下列哪一項是我們在家中常見的環境衛生用藥?
第 32 題
簽發二年期無息票據購入機器設備,應以何者作為資產之成本?
第 33 題
權益總額除以流通在外股份總數為每股
第 34 題
如下圖,有關平均成本與淨變現價值孰低零售價法,下列敘述何者正確?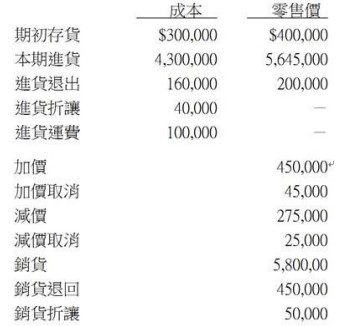 (複選)
第 35 題
台中公司 101 年底以 $300,000 購入一統計軟體,耐用年限五年,採直線法作攤銷。 103 年初,因研究需要,重置該統計軟體中的甲套件,成本 $40,000,台中公司認為此一支出可為該公司帶來未來之經濟效益。若台中公司無法決定原甲套件應除列之帳面金額,亦無法取得整套統計軟體重置之成本,則 (複選)
第 36 題
賒銷商品,訂價 $12,000,商業折扣 20% ,現金折扣 3% , 收入採總額認列。若於期限內收款,應
第 37 題
應收票據現值大於面值則產生溢價,若採有效利率法逐期攤銷,則
第 38 題
保留盈餘中已提撥「擴充廠房準備」金額 $600,000 (複選)
第 39 題
工作者若因雇主違反職業安全衛生法規定而發生職業災害、疑似罹患職業病或身體、精神遭受不法侵害所提起之訴訟,得向勞動部委託之民間團體提出下列何者?
第 40 題
下列何者須在現金流量表中揭露?
第 41 題
依我國商業會計法規定,各項會計憑證,除應永久保存,或有未結會計事項者外,應於年度決算程序終了後,至少保存幾年?
第 42 題
金葉公司於 03 年 1 月 1 日有面額 $3,000,000,利率 6% 之五年期可轉換公司債流通在外,該公司債於每年 12 月 31 日付息一次,每 $1,000 公司債可轉換為面額 $10 之普通股 30 股, 03 年 12 月 31 日付息後之公司債溢價帳面餘額為 $75,000,當日有面額 $200,000 之公司債行使轉換權,普通股市價為每股 $50。金葉公司應貸記之資本公積為
第 43 題
台中公司於 105 年 1 月 1 日發行面額 $2,000,000,票面利率 6% , 5 年期公司債,付息日為每年 6 月 30 日及 12 月 31 日,有效利率為 8% 。 106 年 4 月 1 日公司以 $958,000 加上應計利息買回半數面額公司債。該公司採用有效利率法攤銷公司債折溢價。關於 106 年 4 月 1 日公司買回公司債交易,下列敘述何者正確?(折現率 4% ,期間數 10 期, $1 複利之現值為 0.6756;折現率 8% ,期間數 5 期, $1 複利之現值為 0.6806;折現率 4% ,期間數 10 期, $1 年金之現值為 8.1109;折現率 8% ,期間數 5 期, $1 年金之現值為 3.9927) (複選)
第 44 題
某公司期初未分配盈餘 $2,000,000,本期發放現金股利 $750,000,股票股利 $750,000,提列法定盈餘公積 $150,000,本期稅後淨利 $2,200,000,期末未分配盈餘為
第 45 題
現金短溢帳戶若產生貸餘,在報表上應如何表示?
第 46 題
甲公司 06 年初購入其子公司流通在外股份 40% ,具重大影響力,計 50,000 股,每股 $25,手續費 0.2% ,採用權益法投資。該子公司於同年 5 月發放現金股利每股 $2,該年度淨利 $600,000。年底評估此股票投資可回收金額為 $1,445,000,則甲公司 06 年度帳上,何者錯誤?
第 47 題
快樂公司 01 年 8 月 1 日購入機器一部,成本 $50,000,耐用 10 年,殘值 $2,000,採直線法提列折舊,至 07 年初,將該機器換入定價 $80,000 之同型機器,另付現金 $45,000,此交換不具有商業實質,則新機器入帳成本為
第 48 題
有關省水標章之敘述,下列何者正確?
第 49 題
下列敘述何者正確?
第 50 題
企業提撥償債基金準備的目的在於
第 51 題
台中咖啡店 103 年為促進咖啡銷售,於每杯咖啡內附有 1 張貼紙,顧客若集滿 30 張貼紙,即可免費兌換 1 個小鴨布偶,小鴨布偶每個成本 $180,兌換期限為 2 年。根據過去經驗,發出之貼紙兌獎率約為 60% 。 103 年有關銷售及兌獎之資料如下:購進小鴨布偶 3,000 個、已兌獎之貼紙 18,000 張、出售咖啡 45,000 杯(每杯售價 $80)。台中咖啡店 103 年有關估計贈品負債,下列敘述何者正確? (複選)
第 52 題
開心公司購入房地產一批,共付 $100,000,其中地價 $40,000,房價 $50,000,因該屋不合用予以拆除,另付拆除費 $10,000,此一事項應借記
第 53 題
中華公司於前年初成立,發行面額 $10 的普通股 $2,000,000,及面值 $100, 10% 累積特別股 $1,000,000,特別股每股贖回價格 $110,本年底權益總額為 $3,900,000 (內含保留盈餘 $610,000),至本年底特別股股利均未發放,則本年底普通股每股帳面金額為
第 54 題
有關現金流量表之敘述,下列何者正確? (複選)
第 55 題
宣告發放財產股利時,若該資產的帳面金額大於其公允價值,則該股利之帳列金額為何?
第 56 題
若公司將客戶存款不足支票於現金收入日記簿中列為減項,則本期存款不足支票金額,於本期四欄式銀行調節表中,應列於
第 57 題
台中公司於 101 年初開業,台中公司 101 年 12 月 31 日金融資產有甲公司 5,000 股、乙公司 3,000 股、丙公司 2,000 股,其成本分別為 $625,000 、 $345,000 、 $130,000,另公允價值分別為 $525,000 、 $375,000 、 $124,000, 102 年 2 月 15 日出售甲公司股票,每股 $150,另於 102 年 3 月 5 日購入丁公司 3,000 股,每股 $160。 102 年 12 月 31 日的公允價值為:乙公司 $320,000,丙公司 $145,000,丁公司 $520,000。 設所有證券均分類為強制透過損益按公允價值衡量之金融資產,則 (複選)
第 58 題
天觀公司於 2010 年 1 月 1 日給與 1 位高階經理人 1,000 單位認股權股, 每股面額 $10,條件是高階經理人需繼續服務滿三年,且認股權只有在公司股價於第三年底超過 $45 時才能執行,若第三年股價高於 $45,則可在其後五年的任何時間執行認股權。認購價格為每股 $20,天觀公司採用二項式選擇權評價模式,將股價 3 年內達成目標股價之機率與無法達成之機率納入考量後,估計認股權在此市價條件下之公允價值為每單位 $21, 天觀公司若預期該主管將繼續服務滿三年,下列敘述何者正確?
第 59 題
中壢公司於 06 年初發行 5 年期公司債,面值 $300,000,年息 1 分 2 厘, 每年 6 月 30 日及 12 月 31 日付息,當時市場利率 1 分,若此公司債之發行價格 $324,332,採有效利率法,並假設所有債券流通期間皆滿五年, 則在這五年中,公司承認之利息費用總額為
第 60 題
台中公司於 101 年 1 月 1 日以 $4,900,000 購入運輸設備,估計耐用年限為 12 年,採直線法提列折舊,殘值為 $100,000,購買機器時尚無客觀資料可辨認內含之重大檢測成本。另外,該運輸設備購入後每 2 年須進行一次重大檢測,檢測成本符合 IAS16 之認列條件。 103 年底,為保障使用者安全,提高檢測頻率為每年一次。 102 年底實際支付之檢測成本為 $400,000, 103 年底實際支付之檢測成本為 $440,000, 104 年底實際支付之檢測成本為 $420,000,則 (複選)
第 61 題
家人洗澡時,一個接一個連續洗,也是一種有效的省水方式嗎?
第 62 題
龍合公司於 7 月 1 日發行面額 $200,000,利率 10% 之五年期公司債,每年 1 月 1 日及 7 月 1 日各付息一次,發行時市場利率為 8% ,發行價格為 $216,222。若該公司以有效利率法攤銷溢價,當年度應認列的利息費用為
第 63 題
大宇公司 06 年度資料:發行公司債得款 $500,000 、現收利息收入 $50,000 、現購存貨 $950,000 、現購庫藏股 $150,000 、現購機器設備 $350,000 、發行特別股收現 $400,000 、支付特別股現金股利 $100,000 (為取得財務資源之成本),則籌資活動之淨現金流入為
第 64 題
台中公司出售機器設備一台,成本 $1,000,000,出售價格 $860,000,出售時累計折舊 $452,500,此交易事件在採間接法編製現金流量表如何表達? (複選)
第 65 題
下列何者不是存貨循環的目的?
第 66 題
下列哪個表單不屬採購支出循環?
第 67 題
計算營業活動之現金流量時,應自稅前淨利中 (複選)
第 68 題
台中公司 4 月 5 日宣告普通股每股 $3 之現金股利,當時流通在外普通股有 100,000,000 股,台中公司應如何做分錄? (複選)
第 69 題
某公司 07 及 08 年度銷貨數量依序為 20,000 單位及 1 8,000 單位,每單位產品售價依序為 $10 及 $12,則 08 年度售價變動對其毛利之影響金額為
第 70 題
文化公司 01 年 3 月 26 日購買聯電公司股票 2,0 00 股,每股 $10,強制透過損益按公允價值衡量之金融資產,於 01 年 5 月 30 日收到聯電公司配發之股票股利(盈餘配股: 1 股配 0.1 股,公積配股: 1 股配 0.2 股), 應
第 71 題
一般家庭垃圾在進行衛生掩埋後,會經由細菌的分解而產生甲烷氣體,有關甲烷氣體對大氣危機中哪一種效應具有影響力?
第 72 題
依現行公司法規定,資本公積不包括
第 73 題
按菸害防制法規定,在禁菸場所吸菸會被罰多少錢?
第 74 題
行(受)賄罪成立要素之一為具有對價關係,而作為公務員職務之對價有「賄賂」或「不正利益」,下列何者不屬於「賄賂」或「不正利益」?
第 75 題
平時估列年終獎金,當實際支付金額與估列數發生差異時,應如何調整?
第 76 題
冷氣外洩會造成能源之浪費,下列的入門設施與管理何者最耗能?
第 77 題
於年度決算程序辦理終了後,除未結會計事項外,至少需保存十年的資料為何? (複選)
第 78 題
建台公司某年度財務資料如下: A. 稅前淨利 $200,000; B. 折舊 $30,000; C. 應收帳款增加 $40,000; D. 應付帳款增加 $20,000; E. 預付費用增加 $16,000; F. 存貨增加 $8,000; G. 出售機器利益 $26,000; H. 發放現金股利 $14,000 (為取得財務資源之成本); I. 支付之所得稅 $20,000。該年度由營業活動之淨現金流入為多少?
第 79 題
信義公司本年度帳冊有關資料如下:銷貨淨額 $900,000 、進貨 $500,000 、進貨運費 $22,500 、進貨退出 $12,500 、銷貨運費 $10,000 、期末存貨 $60,000,若毛利率為 40% ,則可供銷售商品總額為
第 80 題
下列何者為簡單交易?
交卷